
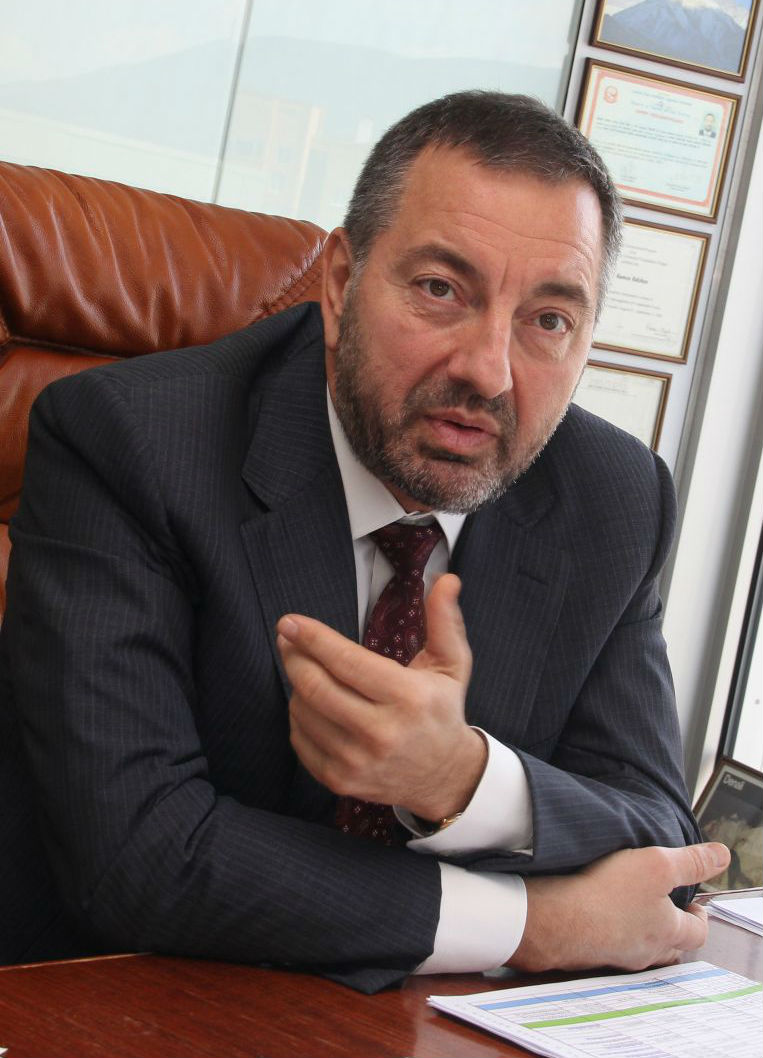
 Камен Колчев, главен изпълнителен директор на ЕЛАНА Финансов Холдинг, пред сп. Forbes за своите очаквания за развитието на БФБ и международните пазари през 2017 г.
Оптимист съм за българската икономика през 2017 г. въпреки политическата несигурност през последните месеци. Аз лично смятам, че въпреки политиците икономиката ще продължи да върви напред. Разбира се, спокойна политическа среда би допринесла много за икономическия растеж и аз се надявам да видим това във втората половина на 2017 г. Но дори и в тази ситуация, която имаме в момента, българската икономика ще покаже през 2017 г. един добър ръст от 2.5-3%, което са и прогнозите на повечето институции, които следят икономиката ни. В този диапазон 2.5-3%, дори до 3.5%, разликата е съществена, но това наистина зависи от средата на правене на бизнес. За съжаление, в това отношение все още не виждам усилия средата да бъде развивана устойчиво в положителна посока.
Българската борса за първи път консенсусна стратегия за развитие на пазара
Далеч по-голям оптимист съм за българския капиталов пазар през 2017 г. За първи път виждаме осъзната необходимост от развитието на този пазар - не само от участниците в него, но от страна на държавата в лицето на Комисията за финансов надзор. Това даде резултат в приетата с консенсус стратегия за развитие на капиталовия пазар. Там има редица мерки, които не зависят от политическата ситуация и по чието изпълнение вече се работи. Аз съм убеден, че в момента, в който тези мерки се изпълнят, нашият капиталов пазар ще има съвсем друг облик. Това означава по-големи обороти, по-голяма ликвидност и повишаване на индексите. Ако се случи всичко, което сме заложили в стратегията, ние ще видим нашия фондов пазар на съвсем други нива - както като цени, така и като ликвидност, на което аз искрено се надявам. Радвам се, че ползите за икономиката от наличието на развит капиталов пазар вече не са осъзнати само от инвестиционната общност, но и от всички нива на държавата, и от обществото.
Капиталовият пазар ще започне да допълва и стимулира банковото финансиране. Нашият капиталов пазар има нужда от нови качествени компании. Това е един от проблемите му - недостатъчното предлагане на качествени акции. От друга страна, българският бизнес е първо поколение - той има нужда от капитал, не е имал възможност да натрупа достатъчно резерви за толкова кратък период, а прагът на дълговото финансиране вече е достигнат. Необходими са други източници на капитал за растеж извън еврофондовете, които така или иначе са ограничени, а и след 2020 г. няма да може да се разчита толкова на грантово финансиране както досега. Неизползваният потенциал на капиталовия пазар като източник за капитализиране на компаниите идва на дневен ред. Ефектът за икономиката от това ще се мултиплицира и от факта, че най-вероятно за всеки лев набран капитал банките ще осигурят поне 2-3 лева допълнително дългово финансиране.
Интерес от компании има, но те биха пристъпили към пазара, ако видят по-висока ликвидност и възможност за набиране на значителен капитал. Аз очаквам в следващата година да видим далеч по-големи предлагания от тези през последните години. Това ще подобри продукта, предлаган от пазара - ще се увеличат качествените и атрактивни за инвестиция компании.
Очаквам през 2017 г. да видим също и разширяване на палитрата инвеститори, които се интересуват от нашия пазар. Предлагането на качествени и големи обеми акции ще доведе друг клас инвеститори, които все още гледат встрани от България. Става въпрос за външните инвеститори, както и за българските, които инвестират основно навън по напълно разбираеми причини. Влизането на повече големи инвеститори ще доведе до по-голяма ликвидност и ще задвижи растежа на пазара. Между другото Българска фондова борса вече отбелязва близо 20% ръст за 2016 г. и регистрира най-доброто си представяне от 2014 г., като основният индекс SOFIX надвишава по ръст всички пазари в Централна и Източна Европа с над 5%. Това показва, че дори само вербалната подкрепа за капиталовия пазар с приемането на стратегията за неговото развитие добавя към доброто му представяне. Особено внимание заслужава осигуряването на малките и средни предприятия (МСП) на достъп до публичните пазари. С изграждането на сегмент или сегменти за МСП на Българска фондова борса (по подобие на сегментите в Румъния), българските МСП ще могат да набират капитал през пазара. Набраният капитал ще им осигури достъп и до свеж кредитен лимит и двете заедно ще осигурят растежа им.
 Дивидентните акции привличат все повече инвеститори
Очаквам, че през 2017 г. доброто представяне на пазара u увеличаването на интереса ще продължи заради стабилния интерес към добре представящите се български публични компании, които също така предоставят дивидент всяка година, така и поради очакваните нови публични предлагания. На фона на ниските лихви по депозитите годишните дивиденти на ликвидните български акции, които са средно 4% за 2016 г., стават все по-атрактивна алтернатива за инвестиции. Това консолидира от няколко години интереса около тези компании, които показват добро корпоративно поведение и най-вече добро развитие на бизнеса.
Международни финансови пазари
Американските акции имат потенциал за растеж, а американският фондов пазар е на рекордни равнища, но има потенциала да донесе още растеж за инвеститорите през 2017 г. Повишаването на лихвите от Федералния резерв в САЩ няма да се отрази сериозно на акциите, защото те все пак са на ниски нива и няма да натоварят бизнеса и потребителите с много повече плащания по дълговете. Акциите не са никак евтини и за да продължи растежът им, е необходимо да видим подобрение на приходите на компаниите. Добрите новини за щатските фирми са, че доларът няма да расте толкова силно, а индустрията отново ще увеличава инвестициите си.
Европейските акции обаче са проблем - особено банките в Италия, където лошите кредити са огромни и са необходими капиталови инжекции. Изборите и политическата несигурност са проблем номер едно, но евтиното евро и съживяването на щатската икономика ще дадат тласък на някои сектори в Европа. Страните от БРИКС също постепенно ще излизат от криза.
Петролът в баланс
Петролният пазар все още не е балансиран - предлагането надвишава търсенето. Има вероятност през следващата година да се достигне до такъв баланс, особено след скорошното решение на ОПЕК за намаляване на добива, с което големите производители ограничат предлагането си, както и поради постепенното намаляване на шистовия добив в САЩ. Цената от 50 долара за барел отразява този баланс и вероятно ще се запази като средно равнище за по-голямата част от 2017 г. Големите петролни компании постепенно преструктурират бизнеса си и се стремят да намалят разходите си. През 2016 г. акциите им ще продължат да се представят добре.
Златото вече е част от инвестиционните портфейли
Златото се връща на сцената като актив, който конкурира акциите като доход, а не само в ролята си на застраховка при криза. Поскъпването на долара се отрази негативно на златото в края на 2016 г. Дългосрочните инвеститори обаче му пазят място в портфейлите си и това ще му гарантира още една година на покачване. Импулс за ръст ще има и при всяка краткотрайна корекция на борсовите индекси. Златото остава част от всеки балансиран инвестиционен портфейл, като в търсене на повече риск може да се купуват и акции на компаниите от добива. Техните цени се променят в пъти по-силно от златото. От началото на 2016 г. до ноември акциите на трите най-големи златодобивни компании са с ръстове от 30% до над 100%: Newmont Mining (+107%), Barrick Gold (+147%), Goldcorp (+33,58%).
Изтегли статията в сп. Forbes


