
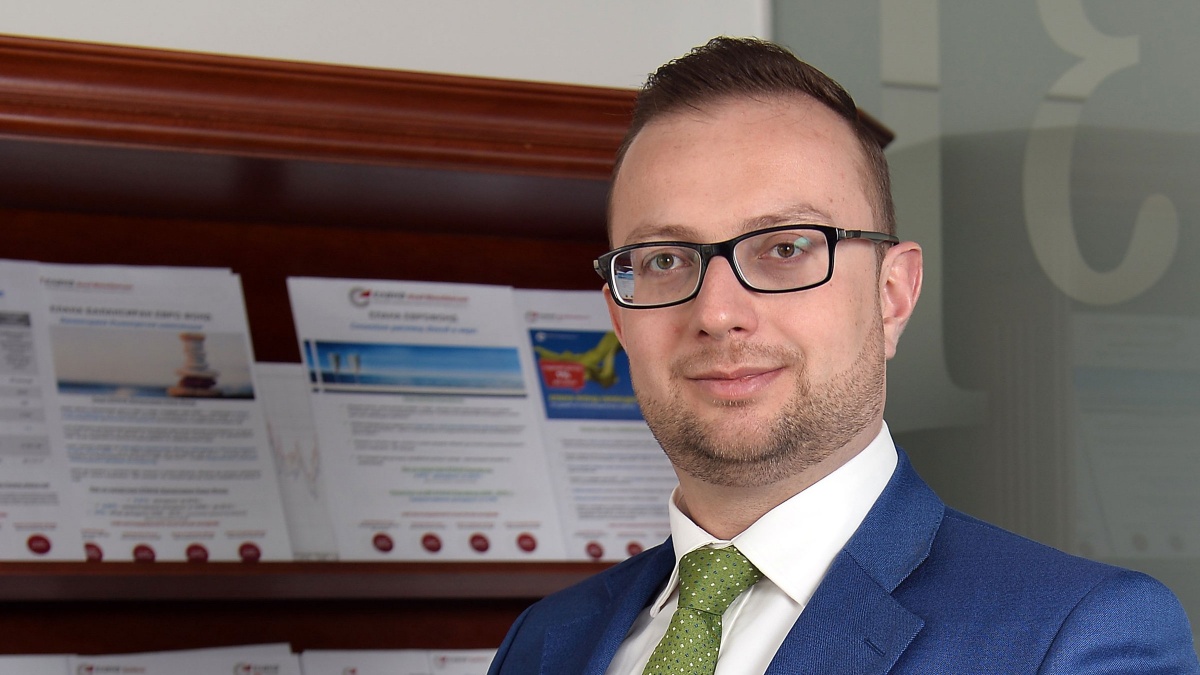
В първия си брой в България списание Bloomberg Business Week се обърна за аналитичен поглед към инвестициите и финансовите пазари през 2021 г. към Ивайло Пенев, ръководител „Управление на активи" и член на Съвета на директорите на ЕЛАНА Фонд Мениджмънт.
Вие се занимавате с инвестиции от 20 години. Различна ли е 2021 година в сравнение с предишния Ви опит?
На финансовите пазари историята може и да не се повтаря, но често се римува. Тези 20 г. ми позволяват да виждам както нови неща, така и някои дежавюта. Макар да сме в началото на годината, е много вероятно едно от нещата, които ще оприличат 2021 г. на някои минали периоди, да е старата поговорка на Wall Street „Не вървете срещу Федералния резерв". От друга страна различията могат да дойдат от глобалната пандемия на коронавирус. Съвременният свят не се е изправял пред подобно предизвикателство и се учи в движение.
Разделяме ли се с идеята за фундамент зад инвестициите? Вие как подбирате за фондовете си перспективните инвестиции?
Фундаментът е в основата на нашата инвестиционна философия. При подбор на инвестиции използваме подход, който се доближава най-много до подхода GARP - растеж на адекватна цена. Това ни дава гъвкавост и поставя на радара ни както зрели компании с относително ниски ръстове на приходи и печалби, но със солидни баланси, така и нови бързо растящи компании с много перспективи. И в същото време изключва инвестиции в популярни акции без приходи и без изгледи скоро да имат такива.
Като гледаме възходите на технологичните акции - връщаме ли се към една нова 2000 г. или пазарът се е променил напълно? „Тази илюзия реалност ли е", ако перифразираме Бъфет?
Вече споменах за римуване на историята на финансовите пазари. Технологичните акции сега и преди 20 г. са много звучна рима. В такива моменти си спомням и за книгата на финансистите Кармен Райнхарт и Кенет Рогофф, със заглавие „Този път е различно". Всъщност смисълът на книгата е, че никога не е различно. И през 2000 г. и днес акциите на технологичните компании, особено тези без печалби или с много малки приходи, водят покачването и графиките им растат експоненциално. В сектора се откроява тенденцията победителят да получава всичко. Само в САЩ Амазон има ю пъти по-голям пазарен дял от втория сайт за интернет търговия eBay. В същото време млади компании се търгуват така, сякаш всяка от тях ще има 2/3 от приходите в даден сектор, което е математически невъзможно. Предполагам, краят на историята ще е същият като в 2000 г.
От гледна точка на онези, които вече са инвестирали с идея за дълъг хоризонт, те ще трябва ли да се пренастройват тази година?
В дългосрочен план инвестициите в акции винаги са печеливши. Въпреки това има периоди, когато е отнемало цяло десетилетие, за да се излезе на нула от инвестиция на високи нива. Срещу аналогията с dot-com балона от 2000 г. стои друга такава с „Бумтящите 20" - десетилетието след пандемията от испански грип от 1918-1920 г, което отбеляза бурен растеж и скок на пазарите от 5-6 пъти. Едно правилно решение и за двата сценария е добрата диверсификация. След 5-10 г., в които технологичните акции растат в пъти повече от останалите сектори и щатските борси растат изпреварващо,-може би е време да се разделим с тези силно поскъпнали инвестиции и да заложим на недоглежданите и недолюбвани възможности.
Знаем, че много инвеститори си задават въпроса кои сектори да гледам сега, за да спечеля при възстановяването. Каква е Вашата преценка?
Редица компании, които поеха най-тежкия удар от затварянето на икономиките, са вече на високи нива. Авиолинии, хотели, круизи, вериги ресторанти и други поскъпнаха сериозно след дъното отпреди година, макар че в този период почти не работиха и нямаха приходи. При тях възстановяването вече е отчетено, без да се е случило, и по-скоро може да има разочарования, отколкото приятни изненади.
В същото време светът е гладен за енергия и генерира нови данни. Енергетиката, все още доминирана от петролни компании, е на ниски нива и има отличен потенциал. Особено компаниите, напреднали по пътя за диверсифициране към възобновяеми източници. Този сектор ще спечели от възстановяването на икономическата активност до трендовете ѝ от преди пандемията.
Светът се дигитализира и трендовете на дистанционна работа и ускорено навлизане на онлайн продажбите ще се запазят и след пандемията. Това прави решенията за съхранение, обработка, споделено ползване и защита на данни все по-необходими. Инженерите говорят с вдъхновение за самообучение на машините и изкуствен интелект, но всичко това опира до наличието на огромни масиви с информация, чието трупане, съхранение и манипулиране е всъщност горивото за тези технологии. Компаниите, предлагащи такива решения, ще са компаниите на бъдещето.
Вие управлявате пари на други хора чрез фондове и инвестиционни портфейли. Какви хора Ви се доверяват?
Някой беше казал, че най-добрата политика е истината. През нашата призма това означава прозрачност и честност в отношенията с нашите партньори, към които добавяме индивидуален подход и предимството на работа с лицензирана фирма с десетилетия история.
Мога да опиша с какво печелим доверие с конкретен пример. След няколкомесечни преговори с наш партньор от края на 2019 г. потърсихме обратна връзка защо се е спрял на нас. Отговорът бе, че сме имали търпението да отговорим на всичките му въпроси, да изградим план за инвестиране спрямо неговите нужди и условия, и не сме му обещавали нереалистични неща. Това е изпитаната формула, която ни помага над 20 г. да градим успешни отношения с работещи бизнеси, техните собственици и служители, индивидуални инвеститори със сериозни активи и такива тепърва навлизащи в света на финансите.
Много инвеститори предпочитат да търгуват сами на борсите и да разчитат на собствени знания и усилия, което изисква време. Как фондовете могат да им бъдат полезни?
Инвестирането е занятие като всяко друго. Инвестиционните фондове се управляват от подготвени хора, лицензирани именно за тази дейност, работещи по правила и закони валидни в целия Евросъюз, с международни сертификации. В законовите разпоредби са залегнали редица изисквания, целящи защита на инвеститорите. Накратко, фондовете могат да са от ползва на всички инвеститори. Това важи и за тези, които предпочитат да се доверят на собствените си умения. Те ползват нашите фондове за да паркират свободните си средства между инвестиции.
Големите играчи на финансовите пазари гледаха криптовалутите отстрани, но отскоро Morgan Stanley и Goldman Sachs също „влязоха в играта". Стават ли криптовалутите традиционен инвестиционен актив?
Нашият екип е правил инвестиционни симулации върху портфейли с експозиция към криптоактиви, добавяни към традиционни акции, облигации, злато. Резултатите показаха категорично преимуществата от добавянето на такава експозиция към добре диверсифициран портфейл. Предполагам, че това е причината „големите играчи" да се насочват към тях.
От друга страна, още е рано да кажем, дали криптоактивите ще станат традиционен инвестиционен клас. Регулациите им не са еднакви в различни точки по света и варират от пълно приемане до забрана. Пък и волатилността им все още е голяма. Трудно е нещо, което може да се колебае с 10-20% в рамките на месец, да бъде прието масово за валидна инвестиционна възможност. Бих добавил и факта, че през последните месеци основните криптоактиви се движат много близко с движенията на основните борсови индекси. Ако тази характеристика се залази, то предимствата от добавянето им към диверсифициран портфейл ще спаднат.
Ако трябва да си направите инвестиционен портфейл сега, как би изглеждал той?
По географски признак последното десетилетие бе доминирано от щатския пазар, чийто дял в световен мащаб скочи от 30 до над 40%. При секторите доминираха технологиите. За следващите десет години бих заложил на 20% инвестиция в САЩ, 20% в останалите развити пазари, 1/3 в развиващи се пазари, към които се измества икономическия и геополитически център на тежестта, а остатъка ще разделя по равно между з основни теми. Първата е суровини, най-вече хранителни стоки, които са отлична защита от инфлация. Втората е нови технологии - генетика, изкуствен интелект и роботика. Последната част ще оставя за възникващи теми с дългосрочно значение - киберсигурност, климатични промени и сладководни ресурси. Това е и целевата експозиция на нашия ЕЛАНА Глобален Фонд Акции.
А можем ли да се надяваме на изненади от Българска фондова борса?
През последната кризисна 2020 г. видяхме как две технологични компании набраха финансиране през БФБ-София и за по-малко от година умножиха двойно и тройно парите на инвеститорите. Изненади има, и съм сигурен, че ще видим подобни и занапред.
Визитка
Ивайло Пенев, CFA, МВА - Ръководител отдел „Управление на активи" и член на СД на УД ЕЛАНА Фонд Мениджмънт
Ивайло Пенев е член на Съвета на директорите на ЕЛАНА Фонд Мениджмънт и ръководи отдел „Управление на активи" в компанията. Има 20 години опит във финасовия сектор и инвестициите. Притежава магистърска степен по Финанси с профил „Банково дело" от Университета за национално и световно стопанство в София, МВА степен от Vienna University Executive Academy c изнесено обучение в Harvard University. Той е сертифициран финансов анализатор (CFA) и има лиценз за инвестиционен консултант от Комисията за финансов надзор. Преподавал е в Нов български университет и програмата на Американския университет в България със SDA Bocconi. Консултира водещи одиторски компании в регулярните проверки на активите на банките и застрахователните компании в България.


.jpg)


 (1).jpg)


 (1).jpg)
