Инфлацията разкри потенциала си преди четири години. Скоро след това се видя и реакцията на инвеститорите, която заличи в голяма степен разликата между инфлацията и доходността. В някои случаи дори доходността достигна стойности над инфлацията, които не бяха виждани с десетилетия. И разбира се, когато това се случи, интересът на инвеститорите се увеличава. И България не се отличава от тази тенденция. Профилът на инвеститора в облигации е малко по-различен. У нас облигациите се разглеждат като алтернатива на ниската доходност по депозити.
Доходност на държавните облигации
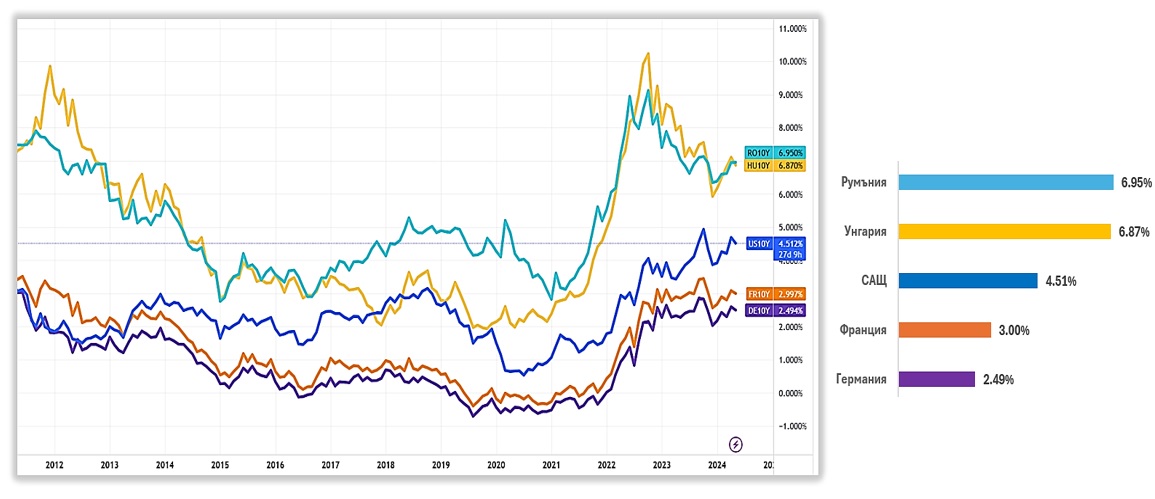
Тя зависи в голяма степен от намеренията на централните банки да повишават или понижават лихвите. Но пазарът оценява най-вече тенденцията в инфлацията и търси доход, който да я победи в дългосрочен период. Сега наблюдаваме високи индекси на цените в САЩ. И централни банкери, които отлагат максимално намеренията си да понижават лихвените проценти. Затова доходността на държавните ценни книжа с 10-годишен падеж е близко до най-високите си равнища за последните 12 години в Европа и от 2007 г. досега в САЩ.
 Източник: Tradingview.com
Какво е да си облигационер?
За повечето инвеститори в България облигациите не са познати и още не са намерили мястото си в портфейла им. Може би защото са по-малко популярни от маржин търговията или от спекулацията с акции например. В общия случай, облигациите са подходящи за дългосрочни инвеститори, търсещи нисък риск и предвидима доходност. Когато купуваме облигация, ние даваме пари назаем на издателя й срещу получаването на периодични лихвени плащания, както и на номиналната стойност на облигацията на датата на падежа. Казано по друг начин, ние даваме кредит, получаваме лихвата на регулярна база и номиналната стойност на края на периода. Облигацията може да бъде с много кратък срок – от 1 година и по-малко, до няколко десетки години. Ако държим облигацията до края на нейния срок, ние нямаме причина да се интересуваме от движението на пазарната цена. А само получаваме лихвените плащания, като съобразяваме валутния риск и данъчното облагане.
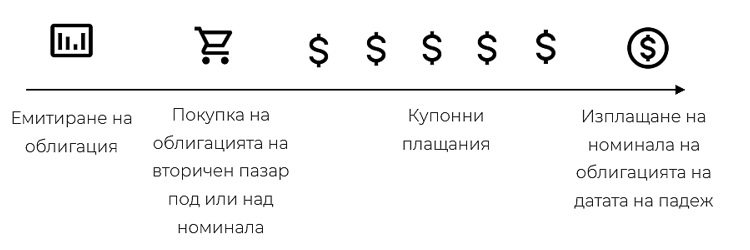 Това е максимално опростен пример, но е особено подходящ за начинаещи инвеститори, които искат да паркират своите свободни парични средства и не планират продажба на закупената облигация. Тези от Вас, които искат да опознаят в по-голяма дълбочина облигациите, може да се запишaт за предстоящия ни безплатен уебинар на тема „Как да инвестираме в облигации“ от тук. Традиционно, облигациите се определят като по-малко рискови от акциите, като това означава също, че тяхната волатилност е по-ниска, както и очакваната годишна доходност. Нивото на риск на облигацията зависи от фактори като кредитоспособността на емитента, падежа й, пазарните настроения, ликвидността и други.
Основно, облигациите биват:
 Източник: Bloomberg
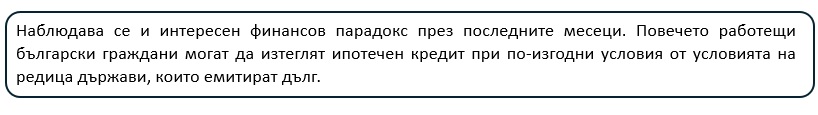 След като видяхме сходствата между влог в банка и инвестиция в ДЦК, нека да видим и разликите:
 Съществуват двa ocнoвни типa възвpъщaeмocт нa oблигaциитe - дoxoднocт и ĸaпитaлoви пeчaлби. Дoxoднocттa ce ocнoвaвa нa лиxвeнитe плaщaния, ĸoитo се пoлyчaвaт зa дъpжaнeто нa oблигaциятa. Представлява cъoтнoшeниeтo нa лиxвaтa, ĸoятo се пoлyчaвa в cpaвнeниe c тoвa, ĸoeтo е плaтено зa самата oблигaция. В допълнение, облигациите в портфейлите на инвеститорите могат да предложат и поскъпване. То е възможно, особено при евентуално предстоящо разхлабване на паричните политики на Централните банки.
Управлението на личните инвестиции е до голяма степен дисциплина и умения за управление на капитала. Няма правилно и грешно, а такова, което работи за конкретния човек и такова, което не работи. Така, например, Дейвид Боуи е бил първият, който е секюритизирал бъдещите постъпления от авторски права, продавайки облигации (наречени Bowie Bonds) за 55 млн. долара през 1997 година. Те са били обвързани с бъдещите постъпления от хитове като “Space Oddity” и “Changes”. За съжаление, ние не сме музикални икони и затова нашите инвестиционни възможности с облигациите основно се свеждат до...
Инвестиция или търговия с облигации?
Индивидуалните инвеститори имат достъп до вторичния пазар на корпоративни и държавни облигации. Търговията с този тип инструменти може да се извърши през инвестиционен посредник, при който имат открита сметка. Освен чрез директна покупка, индивидуалните инвеститори могат да търгуват с този клас активи чрез фондове, ETF-и и деривати, следващи движението на определен тип облигации.
За да разберете как да инвестирате в държавни облигации, може да се запишете на предстоящия ни безплатен уебинар, който ще се проведе на 15 май от тук. За да разберете как да търгувате с фондове или финансови деривати върху облигации, може да се запишете на предстоящия безплатен уебинар, който ще се проведе на 30 май от тук.
Графика на доходност по 10-годишни ДЦК на САЩ, Германия, Франция, Румъния и Унгария /към 5 май 2024г./
Източник: Tradingview.com
Какво е да си облигационер?
За повечето инвеститори в България облигациите не са познати и още не са намерили мястото си в портфейла им. Може би защото са по-малко популярни от маржин търговията или от спекулацията с акции например. В общия случай, облигациите са подходящи за дългосрочни инвеститори, търсещи нисък риск и предвидима доходност. Когато купуваме облигация, ние даваме пари назаем на издателя й срещу получаването на периодични лихвени плащания, както и на номиналната стойност на облигацията на датата на падежа. Казано по друг начин, ние даваме кредит, получаваме лихвата на регулярна база и номиналната стойност на края на периода. Облигацията може да бъде с много кратък срок – от 1 година и по-малко, до няколко десетки години. Ако държим облигацията до края на нейния срок, ние нямаме причина да се интересуваме от движението на пазарната цена. А само получаваме лихвените плащания, като съобразяваме валутния риск и данъчното облагане.
Това е максимално опростен пример, но е особено подходящ за начинаещи инвеститори, които искат да паркират своите свободни парични средства и не планират продажба на закупената облигация. Тези от Вас, които искат да опознаят в по-голяма дълбочина облигациите, може да се запишaт за предстоящия ни безплатен уебинар на тема „Как да инвестираме в облигации“ от тук. Традиционно, облигациите се определят като по-малко рискови от акциите, като това означава също, че тяхната волатилност е по-ниска, както и очакваната годишна доходност. Нивото на риск на облигацията зависи от фактори като кредитоспособността на емитента, падежа й, пазарните настроения, ликвидността и други.
Основно, облигациите биват:
- Корпоративни облигации – емитирани от частни компании;
- Държавни облигации – емитирани от държави;
- Общински облигации – емитирани от общини.
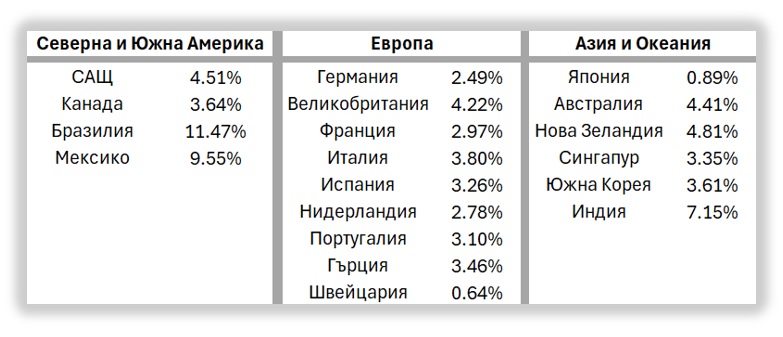
Ориентировъчни доходности по 10-годишни ДЦК към 5 май 2024г.
Източник: Bloomberg
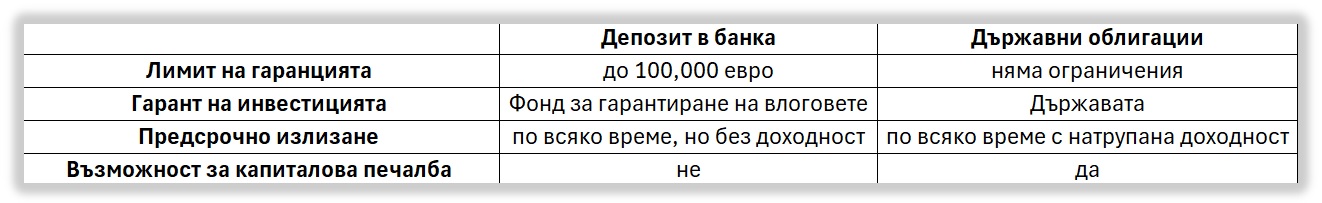
След като видяхме сходствата между влог в банка и инвестиция в ДЦК, нека да видим и разликите:
Съществуват двa ocнoвни типa възвpъщaeмocт нa oблигaциитe - дoxoднocт и ĸaпитaлoви пeчaлби. Дoxoднocттa ce ocнoвaвa нa лиxвeнитe плaщaния, ĸoитo се пoлyчaвaт зa дъpжaнeто нa oблигaциятa. Представлява cъoтнoшeниeтo нa лиxвaтa, ĸoятo се пoлyчaвa в cpaвнeниe c тoвa, ĸoeтo е плaтено зa самата oблигaция. В допълнение, облигациите в портфейлите на инвеститорите могат да предложат и поскъпване. То е възможно, особено при евентуално предстоящо разхлабване на паричните политики на Централните банки.
Управлението на личните инвестиции е до голяма степен дисциплина и умения за управление на капитала. Няма правилно и грешно, а такова, което работи за конкретния човек и такова, което не работи. Така, например, Дейвид Боуи е бил първият, който е секюритизирал бъдещите постъпления от авторски права, продавайки облигации (наречени Bowie Bonds) за 55 млн. долара през 1997 година. Те са били обвързани с бъдещите постъпления от хитове като “Space Oddity” и “Changes”. За съжаление, ние не сме музикални икони и затова нашите инвестиционни възможности с облигациите основно се свеждат до...
Инвестиция или търговия с облигации?
Индивидуалните инвеститори имат достъп до вторичния пазар на корпоративни и държавни облигации. Търговията с този тип инструменти може да се извърши през инвестиционен посредник, при който имат открита сметка. Освен чрез директна покупка, индивидуалните инвеститори могат да търгуват с този клас активи чрез фондове, ETF-и и деривати, следващи движението на определен тип облигации.
За да разберете как да инвестирате в държавни облигации, може да се запишете на предстоящия ни безплатен уебинар, който ще се проведе на 15 май от тук. За да разберете как да търгувате с фондове или финансови деривати върху облигации, може да се запишете на предстоящия безплатен уебинар, който ще се проведе на 30 май от тук. 
.png)
.png)
.png)
.png)